Pengawasan tersebut mencakup sejumlah sumber penerimaan pajak, di antaranya Pajak Kendaraan Bermotor (PKB), Bea Balik Nama Kendaraan Bermotor (BBNKB), Pajak Bahan Bakar Kendaraan Bermotor (PBBKB), Pajak Air Permukaan, Pajak Rokok, Pajak Alat Berat, serta Opsen Mineral Bukan Logam dan Batuan (MBLB).
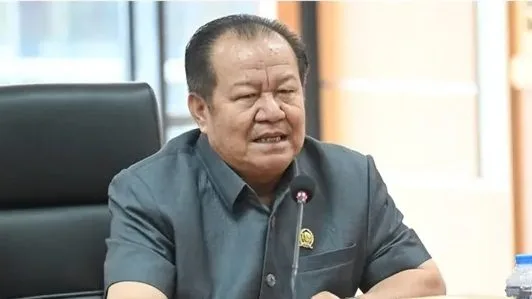
Robenson mengatakan verifikasi lapangan menjadi bagian penting dalam pengawasan. Langkah ini dilakukan untuk memastikan kesesuaian antara data yang dimiliki pemerintah daerah dengan kondisi objek pajak di lapangan.
"Verifikasi lapangan diperlukan untuk memastikan data dan kewajiban perpajakan berjalan sesuai ketentuan," kata Robenson.
Menurutnya, pengawasan yang dilakukan secara terpadu dapat memperkecil celah kebocoran sekaligus memberikan gambaran yang lebih akurat mengenai potensi penerimaan pajak daerah.
"Pengawasan harus berbasis data dan kondisi di lapangan. Dengan begitu, potensi penerimaan dapat dihitung dan dikelola secara lebih optimal," ujarnya. (Adv)
Editor: Aspian Nur