Di Pakistan, sekolah-sekolah telah ditutup dan universitas-universitas beralih ke pembelajaran daring. Rumah tangga dan pemerintah bersiap menghadapi apa yang disebut oleh Direktur Pelaksana IMF Kristalina Georgieva sebagai hal yang tak terbayangkan.
Faktanya, hal yang tak terbayangkan telah terjadi sebelumnya. Ketika pasokan energi global menyusut, kaum miskinlah yang paling menderita.
Pola ini menjadi jelas setelah invasi Rusia ke Ukraina pada tahun 2022. Sementara Eropa mensubsidi energi untuk melindungi rumah tangga, permintaan dan harga tetap tinggi untuk waktu yang lebih lama, sehingga beban beralih ke importir dengan cadangan yang lebih sedikit dan ruang lingkup fiskal yang lebih terbatas.
Hasilnya adalah krisis. Sri Lanka, yang sudah berjuang secara finansial, menghabiskan cadangan devisanya dan gagal bayar. Pakistan, yang menghadapi situasi serupa, jatuh ke dalam krisis neraca pembayaran, meminta bantuan IMF dan secara drastis mengurangi impor.
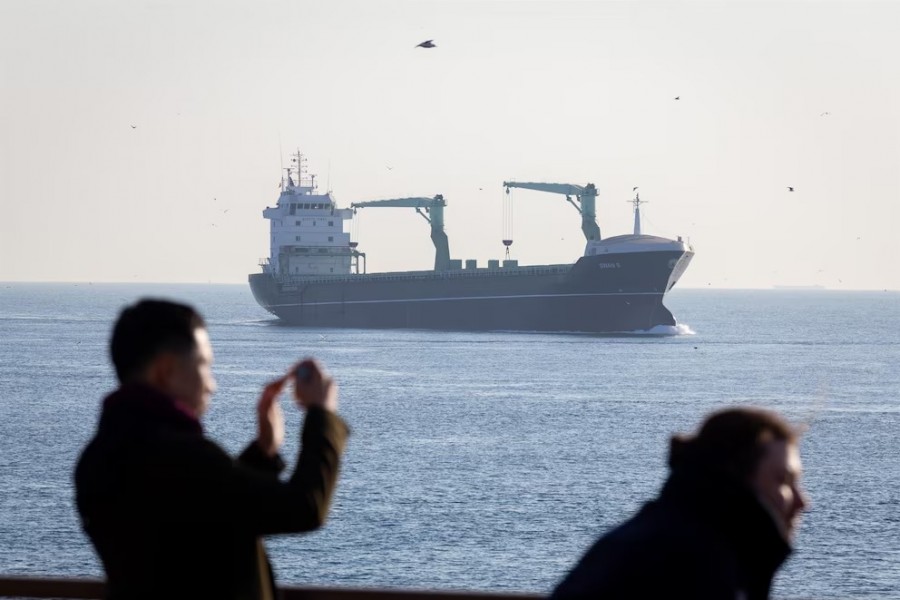
Melansir The Economist Newspaper Minggu (22/3/2026) hari ini, dengan Selat Hormuz yang praktis tertutup, guncangan terbaru bisa jadi lebih buruk lagi. Negara mana yang paling rentan terhadap krisis makroekonomi? Data yang dikumpulkan dalam dua dimensi menyebut, paparan terhadap guncangan dan kapasitas untuk menyerapnya. Yang pertama mencerminkan ketergantungan negara-negara tersebut pada impor energi dan arus yang terkait dengan Teluk sementara yang kedua cadangan keuangan mereka. Menggabungkan keduanya menghasilkan peringkat pasar negara berkembang yang paling berisiko.
Yordania sangat rentan dan memiliki sedikit cadangan, meskipun hubungannya dengan sekutu Barat dan donor Teluk menjadikannya kandidat untuk bantuan darurat.
Pakistan dan Mesir juga berada di peringkat tinggi dalam kedua daftar tersebut. Pakistan menghabiskan sekitar 4 persen dari Gross Domestic Product (GDP) alias Produk Domestik Bruto (PDB) untuk impor minyak dan gas, dengan hampir 90 persen sumbernya berasal dari Timur Tengah.
Mesir menghabiskan sekitar 3 persen dari PDB-nya dan mendapatkan hampir setengah dari pasokannya dari wilayah tersebut.
Kedua negara juga sangat bergantung pada kiriman uang dari Teluk, yang mencapai 5 persen hingga 6 persen dari PDB mereka dan dapat menurun jika perang mengganggu pasar tenaga kerja atau memaksa pekerja untuk kembali ke rumah.
Seiring kenaikan harga energi, tagihan impor melonjak tepat saat pengiriman uang dari luar negeri tertekan, memperlebar defisit neraca transaksi berjalan dan menekan mata uang.
Mata uang yang lebih lemah, pada gilirannya, membuat minyak yang didenominasikan dalam dolar menjadi lebih mahal. Dolar untuk menutupi defisit yang terus meningkat ini harus berasal dari suatu tempat: cadangan devisa, pinjaman luar negeri, atau pengurangan impor lainnya. Namun, di Pakistan dan Mesir, cadangan devisa terbatas.
Cadangan devisa Pakistan hanya mampu menutupi impor selama kurang dari tiga bulan, di bawah minimum yang direkomendasikan oleh IMF. Mesir, meskipun mendapat dukungan eksternal baru-baru ini, masih menanggung beban utang luar negeri yang sangat besar. Sekitar 29 miliar dolar AS, lebih dari setengah cadangan devisa asingnya, jatuh tempo tahun ini.
Hal ini membatasi kemampuannya untuk menyerap guncangan lain. Seiring dengan pengetatan kondisi pembiayaan dan pembalikan arus modal—investor global sudah menarik dana dari reksa dana utang pasar negara berkembang—lonjakan biaya bahan bakar dapat dengan cepat memicu krisis neraca pembayaran.
Bangladesh dan Sri Lanka juga tampak rentan meskipun paparan mereka moderat. Cadangan devisa Bangladesh hampir tidak cukup untuk menutupi impor selama tiga bulan, dan negara itu sudah berada di bawah program IMF.
Pabrik tekstilnya, yang merupakan tulang punggung ekonomi berorientasi ekspornya, beroperasi menggunakan bahan bakar impor, sehingga kenaikan biaya energi memperburuk neraca perdagangan bagi kedua negara. Sri Lanka berada dalam situasi serupa. Negara itu baru saja keluar dari gagal bayar tahun 2022, yang sebagian dipicu oleh krisis energi sebelumnya, dan cadangan devisanya tetap rendah.
Negara-negara lain sangat rentan tetapi lebih siap menghadapi krisis. Thailand menghabiskan sekitar 7 persen dari PDB-nya untuk impor minyak dan gas, lebih banyak daripada negara lain dalam sampel kami, tetapi memiliki cadangan minyak strategis yang mencakup hampir 100 hari impor dan cadangan devisa untuk menutupi lebih dari tujuh bulan. Cadangan ini seharusnya memberi mereka waktu.
Nepal menonjol karena ketergantungannya pada remitansi. Sebanyak 8 persen dari PDB-nya berasal dari pekerja di Teluk, menurut perkiraan Bank Dunia terbaru, dan negara ini memiliki sedikit cadangan minyak. Namun, negara ini memiliki devisa yang melimpah.
India seharusnya mampu mengatasinya. Mereka menghabiskan sekitar 3 persen dari PDB-nya untuk energi impor dan mendapatkan sekitar setengahnya dari Timur Tengah (gas untuk memasak sudah langka). Namun, cadangannya kuat. Cadangan devisa mencakup sekitar tujuh bulan impor; cadangan minyak resmi dan komersial akan bertahan sekitar 70 hari.
India juga dapat melakukan diversifikasi sumber daya, mengurangi ketergantungannya pada negara-negara Teluk. Kilang minyaknya dilengkapi untuk mengolah minyak mentah berkualitas rendah, memungkinkan India untuk mengimpor minyak Rusia, sesuatu yang tidak dapat dilakukan oleh banyak negara lain.
Dan tidak seperti sebagian besar Asia, India menghasilkan sedikit listrik dari gas impor, memprioritaskan batu bara domestik. Dengan cara ini, India sebagian besar menghindari dampak kenaikan harga energi terhadap perekonomian.
Sekalipun negara-negara menghindari krisis makroekonomi, konsekuensi kemanusiaannya bisa sangat parah. Pupuk nitrogen, yang diproduksi dari gas alam, semakin mahal, sehingga meningkatkan biaya produksi pangan di negara-negara miskin.
World Food Programme (WFP) atau Program Pangan Dunia memperingatkan pekan ini bahwa jumlah orang yang menderita kelaparan akut dapat mencapai rekor tertinggi pada tahun 2026 jika konflik tidak segera berakhir.
Menstabilkan mata uang dan membiayai impor dapat mencegah krisis keuangan. Menjaga agar harga pangan tetap terjangkau adalah masalah lain.
Editor: Aspian Nur