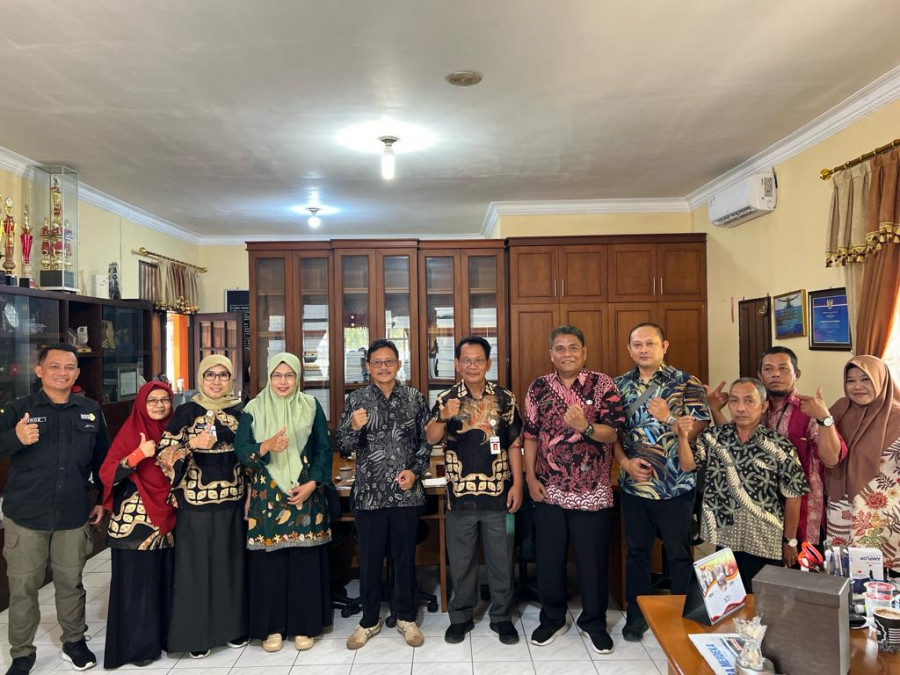
Kepala Bapenda Kukar, Bahari Joko Susilo (BJS) mengatakan selain membahas terkait pengelolaan pajak daerah dan retribusi daerah, kunjungan studi tiru yang didampingi dengan tim Bapenda creative ini juga sekaligus melakukan pengayaan bahan referensi Rancangan Peraturan Daerah (Raperda) dan Peraturan Bupati menyikapi terbitnya Undang-undang (UU) Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintah Daerah.
“Daerah ini memang sangat tepat sekali untuk kita melakukan studi tiru, sehingga kami dapat banyak sekali masukan, sehingga nanti hasil yang kami diskusikan terkait peraturan bupati banyak sekali referensi untuk kami memperkaya terkait rancangan peraturan yang saat ini sedang kita kebut penyelesaiannya,” kata BJS.
Materi pokok yang tertuang dalam UU Nomor 1 Tahun 2022 ini mengatur mengenai lingkup hubungan keuangan antara pemerintah pusat dan pemerintah daerah yang meliputi pemberian sumber penerimaan daerah berupa pajak dan retribusi. Pengelolaan Transfer ke daerah/TKD. Pengelolaan belanja daerah. Pemberian kewenangan untuk melakukan pembiayaan daerah, dan kelima pelaksanaan sinergi kebijakan fiskal nasional.
Dalam rangka mengalokasikan sumber daya nasional secara lebih efisien, Pemerintah memberikan kewenangan kepada daerah untuk memungut Pajak dan Retribusi dengan penguatan melalui restrukturisasi jenis Pajak, pemberian sumber-sumber perpajakan daerah yang baru, penyederhanaan jenis Retribusi, dan harmonisasi dengan UU Nomor 11 Tahun 2020 tentang Cipta Kerja.
Selain itu, penyederhanaan retribusi dilakukan melalui rasionalisasi jumlah retribusi. Retribusi diklasifikasikan dalam tiga jenis, yaitu Retribusi Jasa Umum, Retribusi Jasa Usaha, dan Retribusi Perizinan Tertentu. Dalam rangka mencapai tujuan untuk mengurangi ketimpangan fiskal dan kesenjangan pelayanan antar-daerah, pengelolaan TKD mengedepankan kinerja sehingga dapat memenuhi kebutuhan penyelenggaraan pemerintahan dan pelayanan di daerah, sekaligus mendorong tanggung jawab daerah dalam memberikan pelayanan yang lebih baik secara efisien dan disiplin.
“Dengan terbitnya UU 1 2022 itu daerah kan diamanatkan untuk menyusun regulasi baik itu perda maupun perbup nya, kalau Perda sedang berproses, tinggal pengesahan menunggu evaluasi dari kementerian kalau perbup juga sedang menyusun,” ujar Kepala Sub Bidang Pengembangan Bapenda Kukar, M Tauhid.
Untuk Kabupaten Semarang dan Sleman sendiri saat ini juga sama dengan apa yang dilakukan oleh Bapenda Kukar yakni terus berprogres sama-sama masih menyusun. Semuanya dalam upaya kita optimalisasi pendapatan daerah, dari studi komparatif itu akan kita bawa untuk diimplementasikan di Kutai Kartanegara.
Adapaun cara yang ditempuh untuk optimalisasi pajak daerah ini Bapenda Kukar melakukan strategi jitu yaitu diantaranya melakukan pemutakhiran data, pengawasan pajak, pemeriksaan pajak, pemberian insentif ke wajib pajak misalnya dengan kebijakan penghapusan atau relaksasi pajak dan lainnya.
“Cara yang kita lakukan ini kurang lebih sama dengan daerah-daerah yang kita kunjungi namun berbeda-beda juga penanganan yang dilakukan setiap daerah, karena kan beda-beda juga jenis pajaknya, untuk di Kutai Kartanegara ada 11 pajak,” jelasnya.
Adapun 11 pajak yang menjadi kewenangan Bapenda Kukar ialah Pajak Penerangan Jalan, Pajak Restoran Pajak Bea Perolehan Hak Atas Tanah dan Bangunan (BPHTB), Pajak Bumi dan Bangunan Pedesaan dan Perkotaan (PBBP2), Pajak Air dan Tanah, Pajak Reklame, Pajak Hotel, Pajak Mineral Bukan Logam dan Batuan , Pajak Hiburan, Pajak Sarang Walet dan terakhir Pajak Parkir.
Tauhid menegaskan secara jumlah pajak yang menjadi kewenangan Bapenda sangat potensial namun tetap Bapenda memerlukan sinergitas dan kerja sama bersama berbagai pihak untuk mengoptimalkan 11 pajak daerah ini. Belum lagi terkait retribusi daerah, hal ini lebih dititikberatkan pada OPD teknis selaku pengampu dari masing-masing retribusi daerah yang menjadi kewenangannya masing-masing.
“OPD pengampu untuk retribusi kalau pajak itu Bapenda, meskipun Bapenda yang menangani pajak tentu kami tidak bisa berdiri sendiri mengelola sendiri, harus ada pihak-pihak lain yang membantu untuk mendapatkan optimal PAD dari sektor pajak. Begitu pula dengan retribusi yang diampu dengan OPD teknis-nya itu juga semata-mata bukan hanya tugas dari OPD pengampu nya, harus keterlibatan dengan pihak lain serta sinergitas yang kuat,” tegasnya.
Selain sinergi antar sesama perangkat daerah, langkah yang diambil juga dengan melibatkan kerjasama pihak ketiga. Misalnya tentang pemungutan pajak bekerjasama dengan akuntan publik, terkait pertanahan bekerjasama dengan BPN, PT POS dan pihak perbankan terkait layanan pemungutan pajak, kemudian dengan Satpol PP terkait teknis sosialisasi dari peraturan daerah yang berhubungan dengan pajak ataupun retribusi daerah.
“Penting bermitra karena kerja kita eranya kerja kolaborasi tidak bisa kerja sendirian, harus sama-sama. Targetnya dari draft Raperda yang sedang kita susun ini mudahan bisa selesai di tahun ini juga sekaligus Perbup nya sehingga di tahun 2024 awal Januari sudah bisa dilaksanakan karena seluruh kabupaten kota ditargetkan harus selesai tahun ini, amanatnya harus selesai dan kami optimis selesai,” pungkasnya. (*)