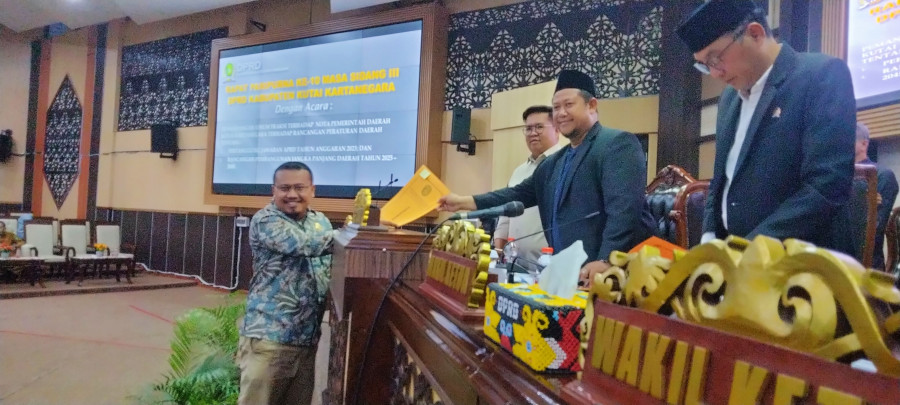
Juru Bicara Fraksi P3PKS DPRD Kukar, Pujiono mengungkapkan terkait dengan realisasi anggaran belanja dan adanya defisit anggaran, pihaknya berpandangan realisasi belanja daerah tahun anggaran 2023 yang mencapai 85,33 persen dari anggaran yang telah ditetapkan menunjukkan bahwa pemerintah daerah telah melakukan upaya melaksanakan program pembangunan dan pelayanan publik.
Namun, masih terdapat perbedaan antara anggaran yang telah ditetapkan dan realisasi belanja yang terjadi. “Selisih antara anggaran yang dialokasikan dan realisasi belanja sebesar Rp2,404.225.451.368,90 menimbulkan kekhawatiran akan pengelolaan keuangan daerah. Hal ini menunjukkan bahwa terdapat ketidakseimbangan antara pendapatan yang diterima dengan penggunaannya, yang mengakibatkan defisit anggaran,” ungkapnya.
Pujiono membeberkan hal ini terjadi kemungkinan pada proses perencanaan belanja daerah yang belum optimal dalam mengidentifikasi prioritas pembangunan dan alokasi anggaran yang efektif. Berdasar dari hal ini pihaknya menyarankan agar pemerintah daerah melakukan analisis mendalam terhadap penyebab selisih antara anggaran dan realisasi belanja. “Serta mengambil langkah-langkah perbaikan yang konkret dan tepat guna mengurangi selisih tersebut,” bebernya.
Selain melakukan analisis, Fraksi P3PKS DPRD Kukar juga menyarankan Pemkab Kukar agar membentuk tim khusus bertugas untuk pengawasan dan mengendalikan terhadap pelaksanaan anggaran daerah.
“Membentuk Tim Pengendalian Internal (TPI) sesuai dengan ketentuan Pasal 57 Peraturan Pemerintah Nomor 12 Tahun 2019. Tim ini bertugas untuk melakukan pengawasan dan pengendalian terhadap pelaksanaan anggaran daerah guna memastikan efektivitas dan efisiensi penggunaan anggaran,” tegasnya.
Untuk diketahui pada PP 12 Tahun 2019 ini mengatur mengenai lingkup keuangan daerah yang meliputi antara lain pajak dan retribusi daerah, kewajiban daerah, penerimaan dan pengeluaran daerah, kekayaan daerah yang dikelola sendiri atau pihak lain, maupun kekayaan pihak lain yang dikuasai oleh pemerintah daerah.
Selain itu, dalam PP ini mengatur mengenai pengelola keuangan daerah, APBD, penyusunan Rancangan APBD, penetapan APBD, pelaksanaan dan penatausahaan APBD, laporan realisasi, akuntansi dan pelaporan keuangan pemerintah daerah, penyusunan rancangan pertanggungjawaban APBD, kekayaan daerah dan utang daerah, Badan Layanan Umum Daerah, penyelesaian kerugian keuangan daerah, informasi keuangan daerah, hingga pembinaan dan pengawasan pengelolaan keuangan daerah. (Adv)
Editor: Maruly Z