Langkah tersebut dinilai memunculkan persoalan mendasar mengenai legalitas penetapan alokasi, kesesuaian formula distribusi, hingga pemotongan insentif pemungutan sebesar 3 persen.
Merujuk dokumen paparan kepada DPRD Samarinda tertanggal 19 November 2026, perselisihan fiskal ini bukan sekadar urusan menyusutnya penerimaan daerah, melainkan menyangkut kepastian hukum, keabsahan prosedur, transparansi penghitungan, dan keadilan distribusi anggaran.
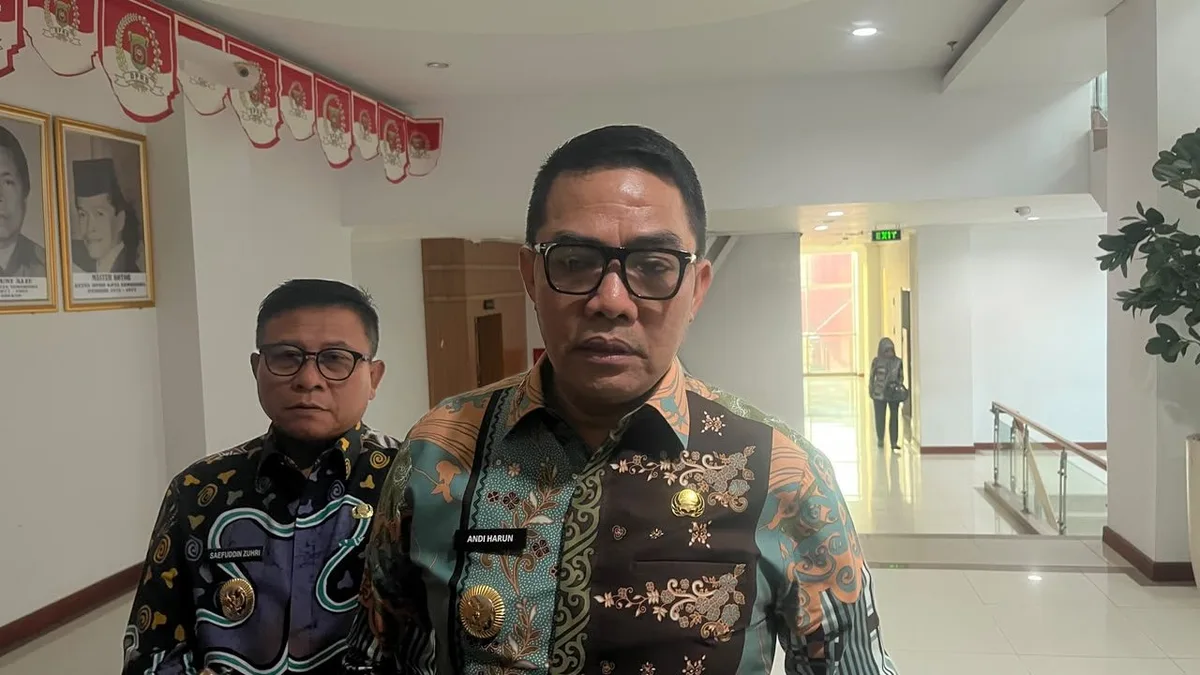
Wali Kota Samarinda, Andi Harun menegaskan pihaknya tidak mempersoalkan kewenangan gubernur maupun Pemprov Kaltim dalam melakukan koreksi fiskal.
Namun, ia berharap agar langkah itu dijalankan berlandaskan aturan hukum, tahapan yang sah, serta asas keadilan bagi kabupaten/kota.
Pemangkasan ini berdampak langsung pada kegiatan yang telah berjalan melalui Anggaran Pendapatan dan Belanja Daerah Perubahan (APBD-P) Samarinda 2026, sehingga berpotensi memicu beban kewajiban pada tahun berikutnya.
“Konsekuensinya akan menjadi utang, dan angka itu sangat tinggi,” kata Andi Harun, Jumat (20/11/2026)?
Kebijakan yang termuat dalam Surat Gubernur Kaltim Nomor 900.1.14.3/5627/III/BPKAD tertanggal 7 Oktober 2026 serta Surat Badan Pendapatan Daerah (Bapenda) Kaltim Nomor 9000.1.13.1/717/Bapenda-II/2026 tertanggal 6 September 2026 tersebut menyebabkan penurunan kumulatif target pendapatan Kota Tepian sebesar Rp209 miliar.
Angka itu menyusut dari proyeksi awal Rp811,28 miliar menjadi Rp601,60 miliar, sekaligus menjadi yang terbesar di antara kabupaten/kota se-Kaltim.
Secara terperinci, pengurangan target pendapatan Samarinda mencakup tiga komponen utama. Pertama, opsen Pajak Kendaraan Bermotor (PKB) turun Rp39,76 miliar, dari Rp152,07 miliar menjadi Rp112,31 miliar (tercantum Rp40 miliar dalam bagan komposisi dokumen penyesuaian).
Kedua, opsen Bea Balik Nama Kendaraan Bermotor (BBNKB) berkurang Rp30,28 miliar (tepatnya Rp30.035.300.946), dari Rp124,66 miliar menjadi Rp94,38 miliar. Ketiga, BHP menyusut Rp139,65 miliar (bersih Rp139.645.594.000), dari Rp534,56 miliar menjadi Rp394,91 miliar.
Dalam paparannya, Pemkot Samarinda membedah tiga temuan kritis atas kebijakan Pemprov Kaltim tersebut.
Pertama, cacat prosedur akibat tidak ditemukannya Keputusan Gubernur Kaltim, atau setidaknya surat gubernur terbit mendahului keputusan gubernur yang semestinya menjadi dasar legalitas.
Padahal, Pasal 23 ayat (5) Peraturan Pemerintah (PP) Nomor 35 Tahun 2023 tentang Ketentuan Umum Pajak Daerah dan Retribusi Daerah serta Pasal 42 ayat (4) Perda Provinsi Kaltim Nomor 1 Tahun 2024 sebagaimana diubah melalui Perda Nomor 2 Tahun 2026 mewajibkan penetapan alokasi BHP per daerah menggunakan Keputusan Gubernur.
Kedua, penggunaan variabel penerimaan Pajak Bahan Bakar Kendaraan Bermotor (PBBKB) menggantikan jumlah kendaraan terdaftar. Kebijakan ini dinilai melanggar Pasal 85 ayat (5) huruf a Undang-Undang Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (HKPD) serta Pasal 23 ayat (3) huruf b PP Nomor 35 Tahun 2023.
Ketiga, pemotongan 3 persen untuk insentif pungutan sebelum pembagian PBBKB yang berlandaskan peraturan gubernur. Tindakan itu bertentangan dengan Pasal 85 ayat (1) UU Nomor 1 Tahun 2022 serta Pasal 23 ayat (1) PP Nomor 35 Tahun 2023 yang menegaskan bahwa penerimaan PBBKB dibagi hasilkan sebesar 70 persen (bruto) kepada kabupaten/kota, sekaligus melanggar Pasal 52 UU Nomor 30 Tahun 2014 tentang Administrasi Pemerintahan.
Selain persoalan hukum, Pemkot Samarinda turut mengajukan tiga temuan analitis terkait metodologi penghitungan.
Pertama, koreksi PBBKB provinsi dari Rp7 triliun menjadi Rp5,3 triliun yang memangkas jatah Samarinda sebesar Rp140 miliar, atau sekitar 67,06 persen dari total pengurangan target pendapatan.
Pemkot menilai penyusutan Rp1,7 triliun pada proyeksi provinsi tidak tepat menghasilkan penyesuaian BHP sebesar Rp832 miliar karena angka tersebut mencakup beragam jenis pajak yang memerlukan rekonsiliasi tersendiri.
Karena itu, diperlukan pengujian kertas kerja terperinci meliputi ketepatan proyeksi pendapatan (revenue forecast test), kinerja realisasi penerimaan (collection performance test), konsistensi penghitungan dan distribusi bagi hasil (allocation consistency test), serta legalitas dan akuntabilitas dokumen kebijakan (documentation test).
Kedua, risiko pengurangan ganda (double discounting) pada proyeksi opsen PKB akibat pemakaian faktor tunggakan PKB 2025 sebesar 22,30 persen sebagai pengurang.
Sebagai simulasi, apabila potensi PKB bruto senilai Rp281,85 miliar dikurangi risiko tidak tertagih 22,30 persen menjadi sekitar Rp219 miliar, lalu angka itu kembali dipangkas 22,30 persen, proyeksi menjadi jauh lebih rendah tanpa adanya bukti risiko tambahan.
Ketiga, rasionalisasi penurunan target opsen BBNKB Samarinda senilai Rp30,28 miliar. Pemkot Samarinda mempertanyakan apakah angka tersebut didasarkan pada perubahan potensi pajak nyata, metodologi yang tepat, dan data terverifikasi, mengingat pengurangan itu merupakan konsekuensi matematis dari menyusutnya basis proyeksi BBNKB sekitar Rp45,88 miliar.
Andi Harun kembali menekankan bahwa setiap kebijakan anggaran harus memenuhi aspek legalitas maupun keadilan kalkulasi.
Ia turut menyoroti ketiadaan forum rekonsiliasi bersama 10 kabupaten/kota sebelum penyesuaian ditetapkan guna membedah kertas kerja dan menyepakati alokasi secara bersama.
“Memang ada rapat Zoom, tapi itu lebih terkesan sebagai pencocokan, bukan rekonsiliasi. Jadi harusnya kabupaten/kota semua diundang rapat rekonsiliasi, kertas kerjanya dibuka setransparan mungkin, lalu disepakati bersama,” terangnya.
Meski demikian, Pemkot Samarinda tetap membuka ruang penyelesaian melalui dialog antarpemerintahan.
Andi Harun mengaku telah mengomunikasikan hal ini kepada Gubernur Kaltim, Rudy Mas’ud, sembari berharap pemprov dapat menelaah kembali surat keberatan beserta paparan sebelum 30 November 2026.
“Kami sebenarnya menunggu diajak berdialog. Kalau ada kesempatan berdialog, itu tentu sangat bagus,” tandasnya.
Editor: Erwin
Langkah tersebut dinilai memunculkan persoalan mendasar mengenai legalitas penetapan alokasi, kesesuaian formula distribusi, hingga pemotongan insentif pemungutan sebesar 3 persen.
Merujuk dokumen paparan kepada DPRD Samarinda tertanggal 19 November 2026, perselisihan fiskal ini bukan sekadar urusan menyusutnya penerimaan daerah, melainkan menyangkut kepastian hukum, keabsahan prosedur, transparansi penghitungan, dan keadilan distribusi anggaran.
Wali Kota Samarinda, Andi Harun menegaskan pihaknya tidak mempersoalkan kewenangan gubernur maupun Pemprov Kaltim dalam melakukan koreksi fiskal.
Namun, ia berharap agar langkah itu dijalankan berlandaskan aturan hukum, tahapan yang sah, serta asas keadilan bagi kabupaten/kota.
Pemangkasan ini berdampak langsung pada kegiatan yang telah berjalan melalui Anggaran Pendapatan dan Belanja Daerah Perubahan (APBD-P) Samarinda 2026, sehingga berpotensi memicu beban kewajiban pada tahun berikutnya.
“Konsekuensinya akan menjadi utang, dan angka itu sangat tinggi,” kata Andi Harun, Jumat (20/11/2026)?
Kebijakan yang termuat dalam Surat Gubernur Kaltim Nomor 900.1.14.3/5627/III/BPKAD tertanggal 7 Oktober 2026 serta Surat Badan Pendapatan Daerah (Bapenda) Kaltim Nomor 9000.1.13.1/717/Bapenda-II/2026 tertanggal 6 September 2026 tersebut menyebabkan penurunan kumulatif target pendapatan Kota Tepian sebesar Rp209 miliar.
Angka itu menyusut dari proyeksi awal Rp811,28 miliar menjadi Rp601,60 miliar, sekaligus menjadi yang terbesar di antara kabupaten/kota se-Kaltim.
Secara terperinci, pengurangan target pendapatan Samarinda mencakup tiga komponen utama. Pertama, opsen Pajak Kendaraan Bermotor (PKB) turun Rp39,76 miliar, dari Rp152,07 miliar menjadi Rp112,31 miliar (tercantum Rp40 miliar dalam bagan komposisi dokumen penyesuaian).
Kedua, opsen Bea Balik Nama Kendaraan Bermotor (BBNKB) berkurang Rp30,28 miliar (tepatnya Rp30.035.300.946), dari Rp124,66 miliar menjadi Rp94,38 miliar. Ketiga, BHP menyusut Rp139,65 miliar (bersih Rp139.645.594.000), dari Rp534,56 miliar menjadi Rp394,91 miliar.
Dalam paparannya, Pemkot Samarinda membedah tiga temuan kritis atas kebijakan Pemprov Kaltim tersebut.
Pertama, cacat prosedur akibat tidak ditemukannya Keputusan Gubernur Kaltim, atau setidaknya surat gubernur terbit mendahului keputusan gubernur yang semestinya menjadi dasar legalitas.