"Tentang pemeriksaan pengelolaan dan tanggung jawab keuangan negara. Audit yang dilakukan BPKP tidak berdasarkan standar audit. Pasal 1 Angka 1 Undang-Undang No.15 Tahun 2004 jelas menegaskan, pemeriksaan harus berdasarkan standar pemeriksaan, dan dilaporan hasil audit BPKP halaman 2 Huruf C menyebutkan audit dilakukan berdasarkan standar audit intern pemerintah lndonesia (SAIPI)," kata Sudirman kepada korankaltim.com, Minggu (17/10/2021).
Konsultan audit ini menyatakan, berdasarkan fakta, audit yang dilakukan BPKP tidak berdasarkan SAIPI, yaitu BPKP tidak melakukan koordinasi dengan BPK perwakilan Provinsi Kalimantan Timur yang melakukan audit rutin ataupun kantor akuntan publik, satuan pengawas intern dan Inspektorat Kabupaten Kutai Kartanegara.
'Hal ini bertentangan dengan SAIPI khususnya standar pelaksanaan audit Intern angka 3050 tentang melakukan koordinasi yang berisi pimpinan APIP harus melakukan koordinasi dengan, dan membagi informasi kepada, auditor eksternal dan/atau auditor lainnya. Angka 12 tujuan koordinasi adalah untuk memastikan cakupan yang tepat dan meminimalkan pengulangan kegiatan," terangnya.
BPKP juga tidak melakukan pengujian bukti yaitu tidak melakukan komunikasi berupa klarifikasi kepada phak-pihak terkait tentang kebenaran isi berita acara pemeriksaan yang diterima dari penyidik. Hal ini bertentangan dengan SAIPI khususnya standar komunikasi audit intern angka 4020 Angka 18 yaitu tentang komunikasi yang objektif adalah adil, tidak memihak, tidak bias, serta merupakan hasil dari penilaian adil dan seimbang dari semua fakta dan keadaan yang relevan. Kredibilitas suatu laporan ditentukan oleh penyajian bukti yang tidak memihak, sehingga pengguna laporan hasil audit dapat diyakinkan oleh fakta yang disajikan.
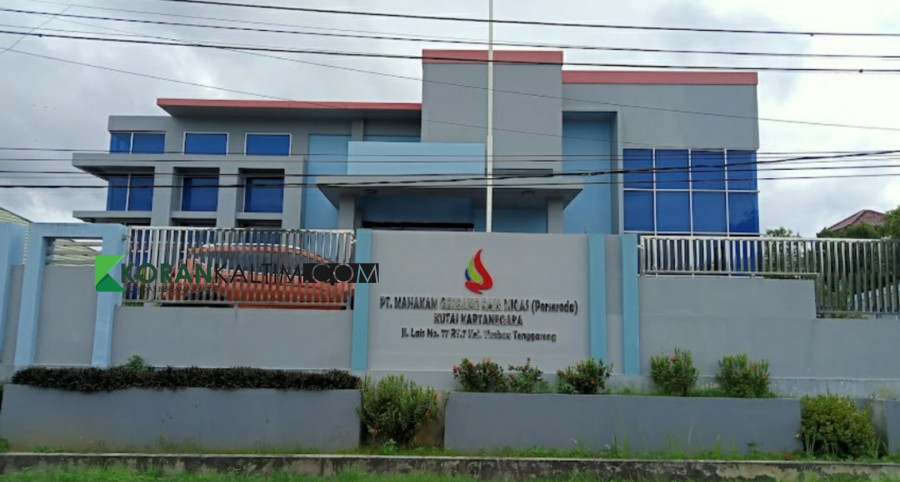
"BPKP juga tidak meminta tanggapan pejabat PT.MGRM, hal ini bertentangan dengan Pasal 16 Ayat 4 Undang-Undang No.15 Tahun 2004. Penyebab hasil audit BPKP bertentangan dengan Undang-Undang No. 1 Tahun 2004 adalah kerugian keuangan negara yang ditetapkan BPKP tidak nyata dan tidak pasti jumlahnya. Padahal Undang-Undang No.1 Tahun 2004 tentang perbendaharaan negara dengan tegas menyatakan kerugian keuangan negara harus nyata dan pasti jumlahnya," jelasnya.
Ia memastikan tidak ada kerugian keuangan negara, dikarenakan, nilai Rp50 miliar tersebut adalah dicatat bentuk investasi. "Perjanjian kerjasama terkait tangki timbun belum berakhir, kemudian adanya peletakan batu pertama proyek dan itu bukan keuangan daerah.Undang-Undang No.17 tahun 2003 tentang keuangan negara Pasal 3 ayat 6 jelas menyebutkan, semua penerimaan yang menjadi hak dan pengeluaran yang menjadi kewajiban daerah dalam tahun anggaran yang bersangkutan harus dimasukkan dalam APBD.
Dalam hal ini jelas, pengeluaran keuangan PT MGRM sebesar Rp50 miliar tidak dimasukkan dalam APBD sehingga jelas bahwa pengeluaran tersebut bukan keuangan daerah," demikian Sudirman.
Penulis: Muhammad Heriansyah
Editor : Bambang Irawan