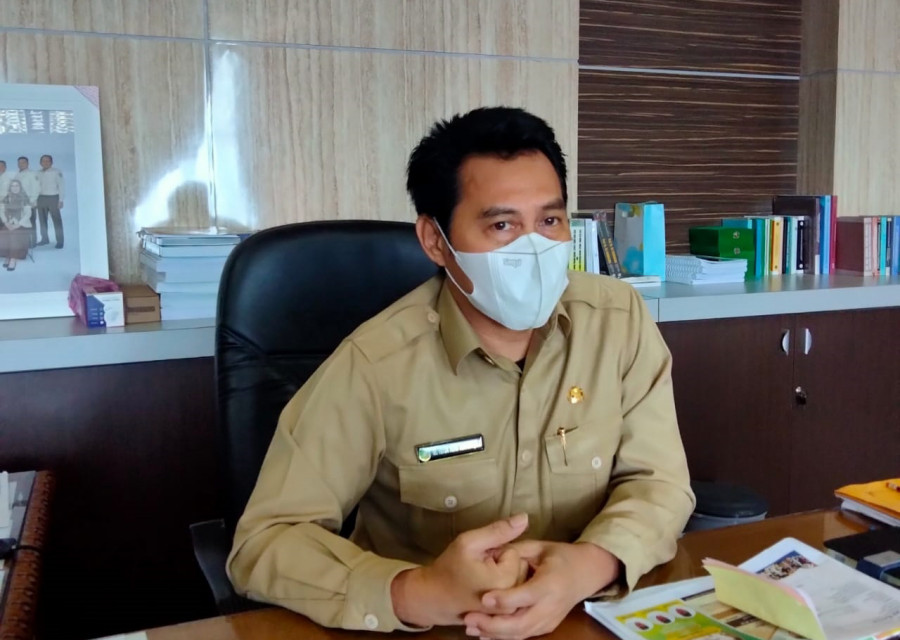
“Tidak hanya di kita, tapi ini hampir semua dan saya meyakini itu kalau pajak SBW ini tidak maksimal dialami oleh semua daerah, tidak hanya di Kalimantan Timur di Kalbar, Kalsel, Kalteng juga sama,” katanya kepada korankaltim.com, Selasa (16/3/2021).
Menurut Totok, hal ini disebabkan sistem perpajakan SBW yang termasuk ke dalam azas self assessment yakni yang diberikan kewenangan bagi si wajib pajak untuk melapor, menghitung sendiri dan membayar sendiri pajak-pajak yang menjadi kewajibannya. “Di luar dari persoalan mereka sudah ada izin atau belum, dengan prinsip (self assessment, red) itu saja ya tidak optimal. Misalnya aku mau bayar pajak atau mau lapor sendiri, sedangkan tidak lapor saja tidak apa,” ujarnya.
“Harusnya pajak itu sifatnya mengikat, kalau dia mengikat maka kita bisa beri penegasan, kamu kena pajak ini dan ini, begitu. Namun ini regulasi dari pusat sudah menganut system self assessment untuk SBW ini, sementara kesadaran si wajib pajak sangat rendah,” tambah Totok.
Kukar sejuh ini telah memiliki Perda yang mengatur khusus pajak sarang burung walet, namun hal ini ditegaskan kembali tetap kurang maksimal karena undang-undang yang ada diatasnya telah menetapkan kalau sarang burung walet menggunakan azas self assessment.
“Ya tetap kurang maksimal karena memang undang-undang diatasnya seperti itu. Kan kalau Perda yang kita punya itu mengatur penerapan tarif nya. Dan perlu diketahui untuk SBW ini terkena dua pajak, pertama pajak produksi sarang burungnya itu dan yang tentu sudah pasti adalah pajak bumi dan bangunannya,” tegasnya.
Penulis: Muhammad Heriansyah
Editor : Bambang Irawan